Ubezpieczenie szyb i AC - co obejmuje, czy warto i czy stracisz zniżki
Szybę samochodową możesz mieć ubezpieczoną na dwa sposoby: w ramach autocasco albo w osobnym dodatku szybowym dokupionym do OC lub AC. Różnią się tym, co się dzieje z Twoimi zniżkami po szkodzie. Piszemy z perspektywy serwisu, który rozlicza szyby z ubezpieczycielami na co dzień.
-
 Adam Kurnatowski
- Aktualizacja:
- 9 min czytania
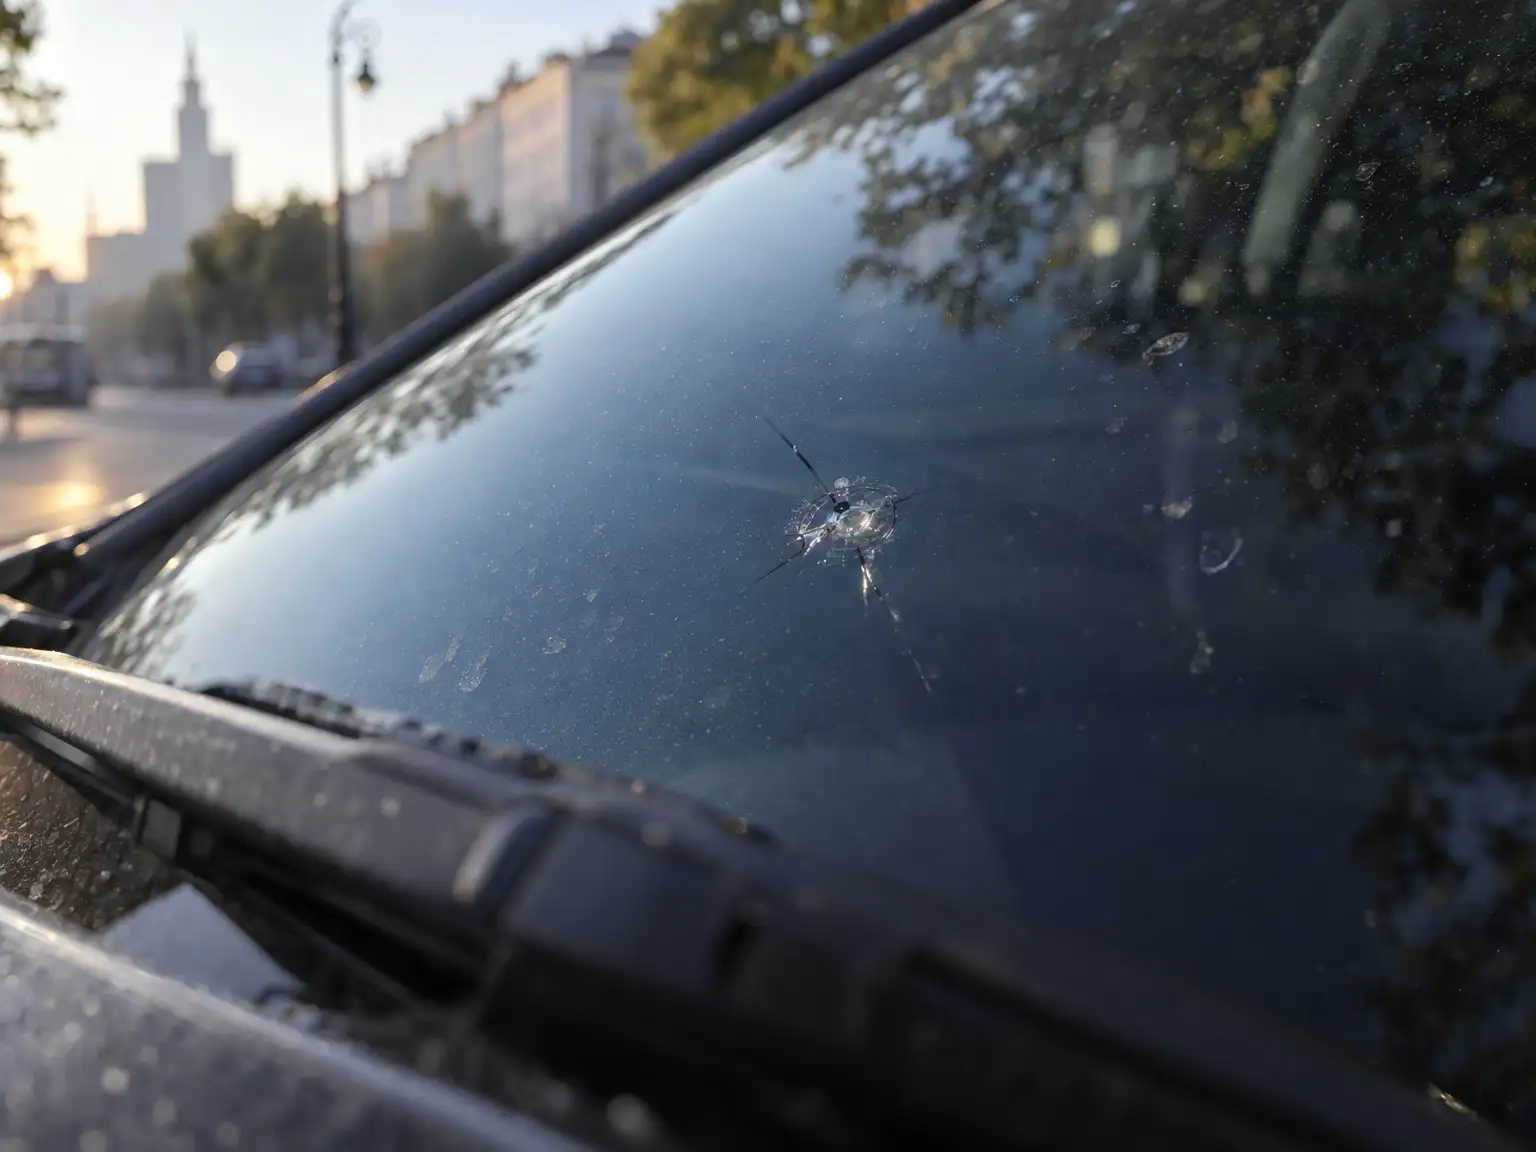
Ubezpieczenie szyb to ochrona szyb samochodowych w ramach autocasco albo w osobnym dodatku do OC lub AC. Pełne AC zwykle obejmuje szyby, ale szkoda z AC może obniżyć zniżkę przy odnowieniu polisy. Dodatek szybowy pokrywa naprawę lub wymianę szyby czołowej, bocznej i tylnej i według ubezpieczycieli nie obciąża historii AC. Wybór zależy od tego, jak bardzo zależy Ci na zniżkach.
Od strony serwisu wygląda to prosto: zgłaszasz szkodę u ubezpieczyciela, przyjeżdżasz z dowodem rejestracyjnym, numerem szkody i polisą, a my dobieramy szybę i rozliczamy koszt z ubezpieczycielem. Z Wartą, PZU i Link4 robimy wymianę szyby z AC bezgotówkowo, a także z ich assistance szyb. Ten tekst dotyczy wcześniejszego pytania: jaką polisę mieć, zanim kamień trafi w szybę.
Czy AC obejmuje szyby
Autocasco jest dobrowolne i każdy ubezpieczyciel pisze własne ogólne warunki ubezpieczenia (OWU). Pełne AC działa zwykle w formule wszystkich ryzyk: obejmuje każde uszkodzenie auta, którego OWU nie wyłączają wprost. Pęknięta szyba po uderzeniu kamienia, rozbita przez włamywacza czy zniszczona gradem mieści się w takim zakresie.
Inaczej jest z wariantami okrojonymi. Na rynku są polisy AC tylko od kradzieży, od zdarzeń losowych z zamkniętej listy albo z ograniczonym zakresem szkód częściowych. W nich szyba może nie być chroniona. Nazwa produktu niewiele mówi, więc przy zakupie zajrzyj do dwóch miejsc w OWU: zakresu ubezpieczenia i katalogu wyłączeń.
Przy szybach warto sprawdzić w AC jeszcze trzy rzeczy:
- Wariant rozliczenia. W wariancie serwisowym (warsztatowym) ubezpieczyciel płaci za naprawę w warsztacie według faktury. W wariancie kosztorysowym dostajesz pieniądze wyliczone z kosztorysu, często z potrąceniem amortyzacji części, i kwota bywa niższa niż faktyczny koszt szyby.
- Udział własny i franszyza. Część polis odlicza od wypłaty stałą kwotę albo procent szkody. Przy tańszej szybie po potrąceniu niewiele zostaje.
- Kalibracja kamery. Jeśli na szybie siedzi kamera asystentów jazdy, po wymianie potrzebna jest kalibracja kamery ADAS. Ustal z likwidatorem, że ten koszt wchodzi do szkody, zanim auto trafi do serwisu.
Autocasco ma jedną wadę przy szybach: szkoda z AC trafia do historii ubezpieczenia. U większości ubezpieczycieli każda wypłata z AC może przy odnowieniu obniżyć zniżkę, chyba że wykupisz ochronę zniżek. Właśnie dlatego powstały osobne dodatki szybowe.
Gdy szybę uszkodził ktoś inny
Jeśli szkodę wyrządził inny kierowca, płaci jego OC. Zasadę tę wprowadza ustawa o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym i Polskim Biurze Ubezpieczycieli Komunikacyjnych (tekst jednolity Dz.U. 2026 poz. 783): z OC posiadacza pojazdu przysługuje odszkodowanie za szkodę wyrządzoną ruchem tego pojazdu. Dotyczy to na przykład kamienia wyrzuconego spod kół ciężarówki, ale tylko wtedy, gdy da się ustalić to auto, na przykład po numerze rejestracyjnym, i masz dowód: świadków, nagranie z wideorejestratora, notatkę policji. Bez tego ubezpieczyciel sprawcy zwykle odmówi, bo nie ma kogo obciążyć.
Osobny przypadek to szkoda spowodowana stanem drogi, na przykład kamień wybity z rozjeżdżonej nawierzchni na remontowanym odcinku. Wtedy roszczenie kieruje się do zarządcy drogi albo wykonawcy robót i jego ubezpieczyciela. Trzeba wykazać, że zaniedbał obowiązki, więc zdjęcia miejsca i dokładna lokalizacja są niezbędne. Takie sprawy ciągną się dłużej niż likwidacja z własnego AC.
Ubezpieczenie szyb jako dodatek - co daje i od czego zależy cena
Dodatek szybowy (nazywany też assistance szyb) to osobna, wąska umowa: ubezpieczyciel organizuje i opłaca naprawę albo wymianę szyby. Kupujesz go zwykle razem z OC lub AC w tym samym towarzystwie. Pokrywa szybę czołową, boczne i tylną, a nie obejmuje szyberdachów, szklanych dachów, reflektorów i lusterek.
Najważniejsza różnica wobec AC: według Warty, PZU i Link4 szkoda z dodatku szybowego nie obniża zniżek w AC. Dodatek ma też własne wyłączenia, na przykład dla uszkodzeń, które istniały przed zawarciem umowy.
Ceny dodatku nie podajemy, bo zależy od ubezpieczyciela, modelu auta i Twojej historii szkód. Składkę zobaczysz w kalkulatorze przy zakupie OC lub AC. Porównaj ją z kosztem szyby, który poniesiesz bez polisy.
Ile kosztuje szyba bez polisy
To dobry punkt odniesienia przy decyzji. Ceny w naszym serwisie, stan na październik 2026:
| Usługa (robocizna, szyba osobno) | Cena brutto | Cena netto |
|---|---|---|
| Naprawa odprysku, auto osobowe | 246 zł | 200 zł |
| Naprawa odprysku, auto dostawcze | 307,50 zł | 250 zł |
| Wymiana szyby czołowej, auto osobowe | od 307,50 zł | od 250 zł |
| Wymiana szyby czołowej, auto dostawcze | od 369 zł | od 300 zł |
| Wymiana szyby bocznej drzwiowej | od 246 zł | od 200 zł |
| Wymiana szyby tylnej | od 307,50 zł | od 250 zł |
| Kalibracja kamery ADAS (u naszego partnera) | od 430,50 zł | od 350 zł |
Ceny wymiany to sama robocizna. Do niej dochodzi cena szyby, która zależy od modelu i wyposażenia: szyba czołowa z kamerą, czujnikiem deszczu, wyświetlaczem HUD albo podgrzewaniem kosztuje wyraźnie więcej od zwykłej. Przy aucie z kamerą trzeba jeszcze doliczyć kalibrację. Pełne zestawienie znajdziesz w części ile kosztuje szyba bez polisy.
Prosty rachunek: jeśli dodatek szybowy kosztuje mniej niż spadek zniżki w AC po jednej szkodzie plus ryzyko wymiany szyby z kamerą, warto go mieć. Przy starszym aucie bez kamery i z AC bez zniżek do stracenia ten rachunek wychodzi gorzej.
Porównanie dodatków szybowych Warty, PZU i Link4
Poniżej zestawienie na podstawie stron produktów ubezpieczycieli, z którymi się rozliczamy. Stan na 4 października 2026 roku. Warunki zmieniają się co jakiś czas, więc przed zakupem sprawdź aktualne OWU.
| Warta | PZU | Link4 | |
|---|---|---|---|
| Nazwa | Moje Auto Szyby | PZU Auto Szyba | Szyby24 |
| Dla kogo | auto z OC lub AC w Warcie, nie starsze niż 20 lat | osobowe i ciężarowe z OC lub AC w PZU | z pakietem OC albo OC/AC w Link4 |
| Szyby objęte | czołowa, boczne, tylna | czołowa, boczne, tylna | czołowa, boczne, tylna |
| Poza zakresem | okno dachowe, dach panoramiczny, szyberdach, reflektory, lusterka | szyberdach, reflektory, lusterka, zużycie eksploatacyjne | szyberdach, szkło reflektorów, inne elementy szklane |
| Wpływ na AC | „nie tracisz zniżek w AC” | szkoda nie obciąża przebiegu ubezpieczenia w AC | brak utraty zniżek na OC i AC |
| Limit | suma ubezpieczenia zmniejsza się o każdą wypłatę | suma z polisy maleje po każdej szkodzie | strona nie podaje |
| Kolejne szkody | możliwe kilka w okresie umowy | od drugiej szkody 30% kosztów płacisz sam | strona nie podaje |
| Dodatkowo | szyba oryginalna marki tylko z klauzulą Szyby+ | uszczelki, listwy, uchwyty, kalibracja kamery ADAS | parking do 48 godzin, gdy naprawa nie jest możliwa od razu |
Dwie rzeczy z tej tabeli mają znaczenie przy wymianie. W Warcie wymiana na oryginalną, fabrycznie nową szybę marki wymaga dodatkowej klauzuli Szyby+, bez niej taka szyba jest poza zakresem ochrony. W PZU w zakresie jest kalibracja kamery ADAS, co przy nowszych autach potrafi stanowić sporą część rachunku.
Przy dodatku szybowym ubezpieczyciel organizuje usługę, często w swojej sieci warsztatów. Z assistance szyb Warty, PZU i Link4 rozliczamy się bezgotówkowo, więc przy zgłoszeniu szkody zapytaj, czy możesz przyjechać z autem do nas.
Czy szkoda szybowa obniża zniżki
To zależy od tego, z jakiej polisy płacisz.
| Skąd pieniądze | Wpływ na Twoje zniżki |
|---|---|
| Autocasco | zwykle obniża zniżkę AC przy odnowieniu, chyba że masz ochronę zniżek |
| Dodatek szybowy | według Warty, PZU i Link4 nie obniża zniżek w AC |
| OC sprawcy | nie wpływa na Twoje zniżki, obciąża polisę sprawcy |
| Własna kieszeń | bez wpływu |
System zniżek i zwyżek w AC każdy ubezpieczyciel ustala sam, dlatego nie da się podać jednej reguły dla rynku. Ochrona zniżek to osobna klauzula: ubezpieczyciel nie nalicza zwyżki za pierwszą szkodę w okresie jej obowiązywania. Sprawdź, czy dotyczy ona tylko OC, tylko AC, czy obu.
Przy drobnej szkodzie, na przykład naprawie odprysku za 246 zł, policz, ile stracisz na zniżce w kolejnym roku. Często wychodzi, że opłaca się zapłacić samemu i zostawić AC na poważniejsze zdarzenia.
Naprawa czy wymiana szyby z polisy
Ubezpieczyciel płaci za przywrócenie szyby do stanu sprzed szkody. Jeśli wystarczy naprawa, zwykle nie zapłaci za wymianę. Dla Ciebie to też dobra wiadomość: naprawiona szyba zostaje fabryczna, nie trzeba wycinać jej z ramy i ponownie wklejać, a przy kamerze ADAS odpada kalibracja.
Naprawa żywicą ma sens, gdy odprysk jest mały, leży z dala od krawędzi szyby i poza polem widzenia kierowcy na wysokości jego oczu. Pęknięcie, które wychodzi do krawędzi albo rośnie, kwalifikuje szybę do wymiany. Ocenę robi montażysta po obejrzeniu szyby. Szczegóły opisujemy przy naprawie odprysków szyby.
Przy wymianie z polisy zwróć uwagę na trzy sprawy:
- Rodzaj szyby. Szyba musi pasować do wyposażenia auta: kamera, czujnik deszczu, HUD, podgrzewanie, wersja akustyczna. Różnice w budowie opisujemy w tekście o tym, czym jest szyba czołowa i jej rodzaje.
- Oryginał czy zamiennik. Większość polis pokrywa szybę o jakości porównywalnej do fabrycznej. Szybę z logo producenta auta dostaniesz tylko wtedy, gdy przewidują to OWU albo klauzula.
- Kalibracja. Przy aucie z kamerą upewnij się, że likwidator uwzględnił kalibrację w kosztach.
Jeśli masz w Warcie, PZU albo Link4 autocasco lub assistance szyb, zgłoś szkodę u ubezpieczyciela i umów wizytę. Przywieź dowód rejestracyjny, numer szkody i polisę. Koszt rozliczamy bezgotówkowo bezpośrednio z ubezpieczycielem, a jeśli auto ma kamerę, organizujemy też jej kalibrację u naszego partnera.
Źródła
Przepisy w wersji obowiązującej, dane z publicznych rejestrów. Linki prowadzą wprost do aktu albo zbioru danych.
- Akt prawny Ustawa o ubezpieczeniach obowiązkowych, UFG i Polskim Biurze Ubezpieczycieli Komunikacyjnych (Dz.U. 2026 poz. 783, t.j.) (otwiera się w nowej karcie) Sejm RP, Dziennik Ustaw. Korzystamy z: OC posiadacza pojazdu: kto odpowiada za szkodę
Najczęstsze pytania
Czy autocasco obejmuje szyby?
Pełne autocasco zwykle obejmuje uszkodzenie szyb, bo chroni auto od wszystkich ryzyk poza wymienionymi w wyłączeniach. Węższe warianty AC, na przykład tylko od kradzieży albo od wybranych zdarzeń, mogą szyb nie obejmować. O zakresie decyduje Twoja polisa i ogólne warunki ubezpieczenia, a nie nazwa produktu, więc sprawdź listę ryzyk i wyłączeń.
Czy szkoda szybowa z AC obniża zniżki?
Zwykle tak. Szkoda wypłacona z autocasco jest liczona w historii ubezpieczenia AC i przy odnowieniu może obniżyć zniżkę, chyba że masz wykupioną ochronę zniżek albo ogólne warunki stanowią inaczej. Dlatego przy samym odprysku albo tańszej szybie część kierowców płaci z własnej kieszeni. Dodatki szybowe w Warcie, PZU i Link4 według stron ubezpieczycieli zniżek w AC nie obniżają.
Czy ubezpieczenie szyb obejmuje szyberdach i dach panoramiczny?
Według stron produktów Warty, PZU i Link4 (stan na 4.10.2026) dodatki szybowe nie obejmują szyberdachu, szklanego dachu panoramicznego, reflektorów ani lusterek. Chronią szybę czołową, boczne i tylną. Jeśli masz auto z dużym dachem szklanym, sprawdź, czy obejmuje go Twoje autocasco.
Kto zapłaci za szybę, gdy kamień wyleci spod kół innego auta?
Teoretycznie OC sprawcy, ale tylko wtedy, gdy wiesz, który pojazd to był, i potrafisz to udokumentować: numer rejestracyjny, świadkowie, nagranie z kamerki. W praktyce kierowcy rzadko mają takie dowody, dlatego najczęściej szybę pokrywa własne autocasco albo dodatek szybowy. Bez polisy zostaje zapłata z własnej kieszeni.
Czy z polisy mogę naprawić odprysk zamiast wymieniać szybę?
Tak, a ubezpieczyciele zwykle wolą naprawę, bo jest tańsza od wymiany. Naprawa żywicą ma sens przy niewielkim odprysku poza polem widzenia kierowcy i z dala od krawędzi szyby. Decyzję, czy uszkodzenie nadaje się do naprawy, podejmuje montażysta po obejrzeniu szyby.